2026年8月中小型电机行业采购经理指数
(中小型电机行业PMI)
(试运行,内部参考)
一、8月份中小型电机行业PMI情况
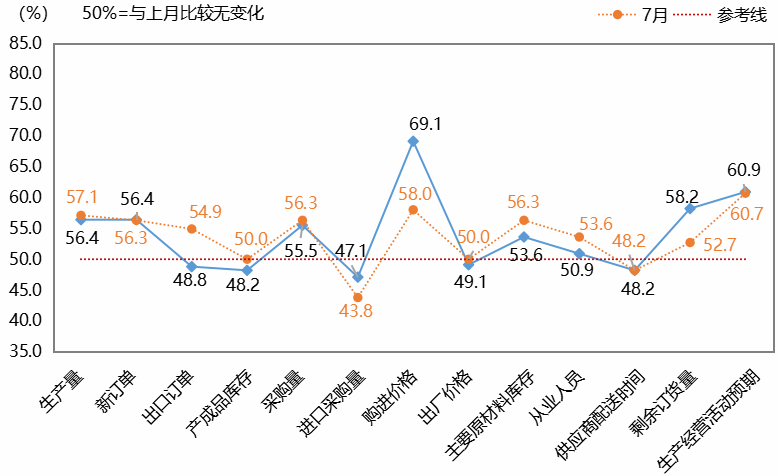
中国电器工业协会中小型电机分会公布的8月份中小型电机行业采购经理指数(中小型电机行业PMI)为54.3%,环比回落1.0个百分点,同比回升10.2个百分点,连续6个月运行于扩张区间。13个细分指数中,出口订单、产成品库存、进口采购量、出厂价格、供应商配送时间处于收缩区间,其余指数均处于扩张区间,整体呈现“内稳外弱、成本上行、利润承压”的特征。具体情况如下图所示:
8月份中小型电机行业PMI主要指标情况图
资料来源:中电协中小型电机分会,2026年8月
(一)需求与出口
内需保持扩张,外需回落至收缩区间。8月份的新订单指数为56.4%,环比回升0.1个百分点,同比回升16.2个百分点,连续6个月运行在扩张区间,内需支撑作用延续,是维持行业景气扩张的主要力量。出口订单指数为48.8%,环比回落6.1个百分点,同比回升2.2个百分点,在连续5个月高位扩张后于本月回落至收缩区间,外需走弱是本月最显著的结构性变化。另外,剩余订货量指数为58.2%,环比回升5.5个百分点,表明企业在手订单环比有所改善,对短期生产活动形成一定支撑,但调研中不少企业仍反馈订单总量偏弱,需求修复的基础仍有待巩固。
(二)生产与产成品库存
生产扩张节奏边际放缓,产成品库存回落至收缩区间。8月份生产量指数为56.4%,环比回落0.7个百分点,同比回升12.6个百分点,连续6个月处于扩张区间,行业生产活动总体保持扩张,但节奏较上月略有放缓。产成品库存指数为48.2%,环比回落1.8个百分点,同比回升1.8个百分点,由上月荣枯线水平回落至收缩区间,面对出口订单回落、原材料成本上行的压力,企业产成品以主动去库存为主;同期采购量指数(55.5%)仍处于扩张区间,生产备料需求仍在,产成品与原材料两端库存走势分化。
(三)采购与进口
采购活动总体保持扩张,进口采购延续收缩但有所改善。8月份采购量指数为55.5%,环比回落0.8个百分点,同比回升9.1个百分点,连续6个月运行在扩张区间,表明企业基于在手订单与中长期市场预期仍保持一定的采购强度。进口采购量指数为47.1%,环比回升3.3个百分点,同比回升0.4个百分点,虽仍低于荣枯线,但环比改善幅度明显,进口采购活动有所恢复。
(四)购进价格与出厂价格
购进价格明显回升,出厂价格跌破荣枯线。8月份的主要原材料购进价格指数为69.1%,环比回升11.1个百分点,同比回升10.2个百分点,重回高位扩张区间。从细分原材料看,电磁线(77.3%)、铝锭(60.0%)购进价格指数显著扩张,硅钢片(45.5%)、碳结钢(44.5%)购进价格指数处于收缩区间,价格走势分化。出厂价格指数为49.1%,环比回落0.9个百分点,同比回落2.7个百分点,跌至荣枯线以下。购进价格与出厂价格之间的价差由7月的8.0个百分点扩大至本月的20.0个百分点,企业利润空间被压缩,是本月需要重点关注的结构性变化。
(五)原材料库存及配送时间
企业补库意愿有所减弱,供应商配送效率仍有待改善。88月份的主要原材料库存指数为53.6%,环比回落2.7个百分点,同比回升5.4个百分点,虽仍处于扩张区间,但边际走弱,表明在原材料价格高企背景下企业补库意愿下降。供应商配送时间指数为48.2%,环比持平,同比回落2.7个百分点,连续低于荣枯线。
(六)从业人员与市场预期
用工需求有所回落,市场预期维持高位。8月份从业人员指数为50.9%,环比回落2.7个百分点,同比回升6.3个百分点,维持在荣枯线以上,与生产扩张节奏放缓相对应。生产经营活动预期指数为60.9%,环比回升0.2个百分点,同比回升2.9个百分点,连续6个月保持在60%以上,企业中长期预期处于较高水平;但生产、采购、库存等当期指标同步回落,预期与当期行为之间的差距值得关注,后续需跟踪新增订单落地节奏及外部风险传导。
二、问题与建议
(一)行业处于扩张周期但结构性分化凸显,盈利质量改善有限
2026年8月,中小型电机行业PMI同比回升10.2个百分点至54.3%,生产、新订单、采购等主要分项全面处于扩张区间,结合剩余订货量指数(58.2%)与生产经营活动预期指数(60.9%)的高位表现,行业景气中枢已较2025年同期整体上移,增长基础趋于稳固。然而,当前行业在总量扩张下面临两大结构性矛盾:一是内外需修复不均衡,新订单指数(56.4%)在内需支撑下环比回升,而出口订单指数(48.8%)在连续5个月扩张后首次落入收缩区间,环比回落6.1个百分点,外需走弱成为本月需求侧的主要变化;二是企业利润空间被两端挤压,主要原材料购进价格指数(69.1%)环比回升11.1个百分点,而出厂价格指数(49.1%)跌破荣枯线,购销价差从7月的8.0个百分点扩大至本月的20.0个百分点,企业利润空间收窄;整体看,行业“量的修复”快于“价的修复”,盈利质量的改善尚不充分,扩张的可持续性有待观察。
(二)短期控风险、中期调结构、长期筑壁垒,多措并举应对“高成本、弱外需”
面对上述格局,建议企业分三阶段应对。短期控风险,聚焦成本管控与现金流安全:针对电磁线、铝锭等价格上行原材料,通过锁定长单、分批采购、期货套保等工具平抑波动,控制原材料库存规模,避免高价囤料;强化应收账款管理,确保在手订单转化为有效现金流;灵活调整出口排产,防范外需回落导致产成品积压。中期调结构,以市场多元化与产品升级对冲购销价差:拓展“一带一路”沿线、东盟、中东等新兴市场,降低对单一市场的依赖,配合汇率避险工具对冲波动;加大高效节能电机、永磁同步电机、磁悬浮高速电机等高附加值产品占比,通过结构升级提升议价能力,逐步缩小购销价差。长期筑壁垒,把握政策窗口与新兴赛道:关注存量电机更新换代及电机产品认证政策调整,加快在新能源汽车驱动电机、工业机器人伺服电机、磁悬浮轴承等新兴赛道的布局,推动企业从传统通用电机制造商向系统化解决方案提供商转型。
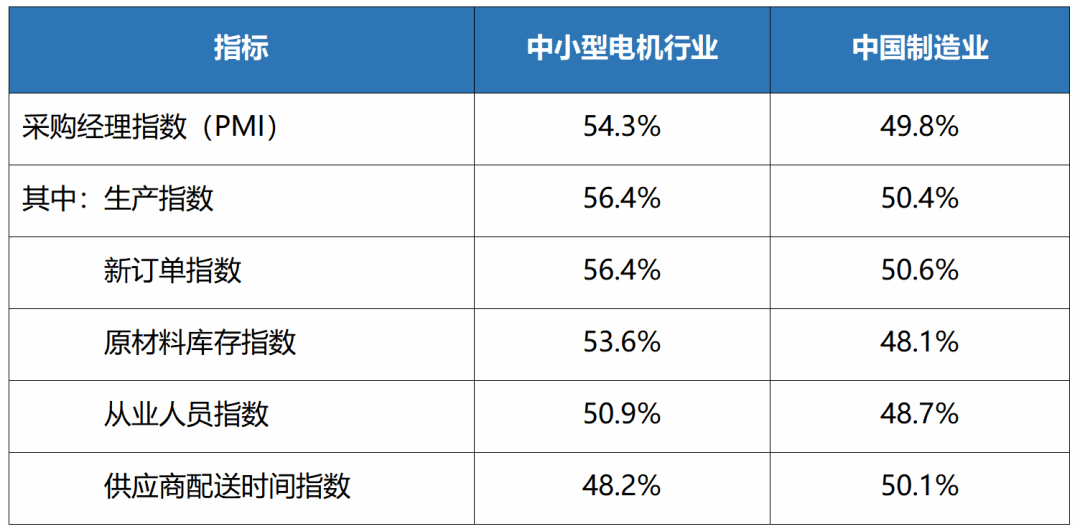
三、8月份中小型电机行业PMI与中国制造业PMI对比
数据来源:中电协中小型电机分会、国家统计局,2026年8月
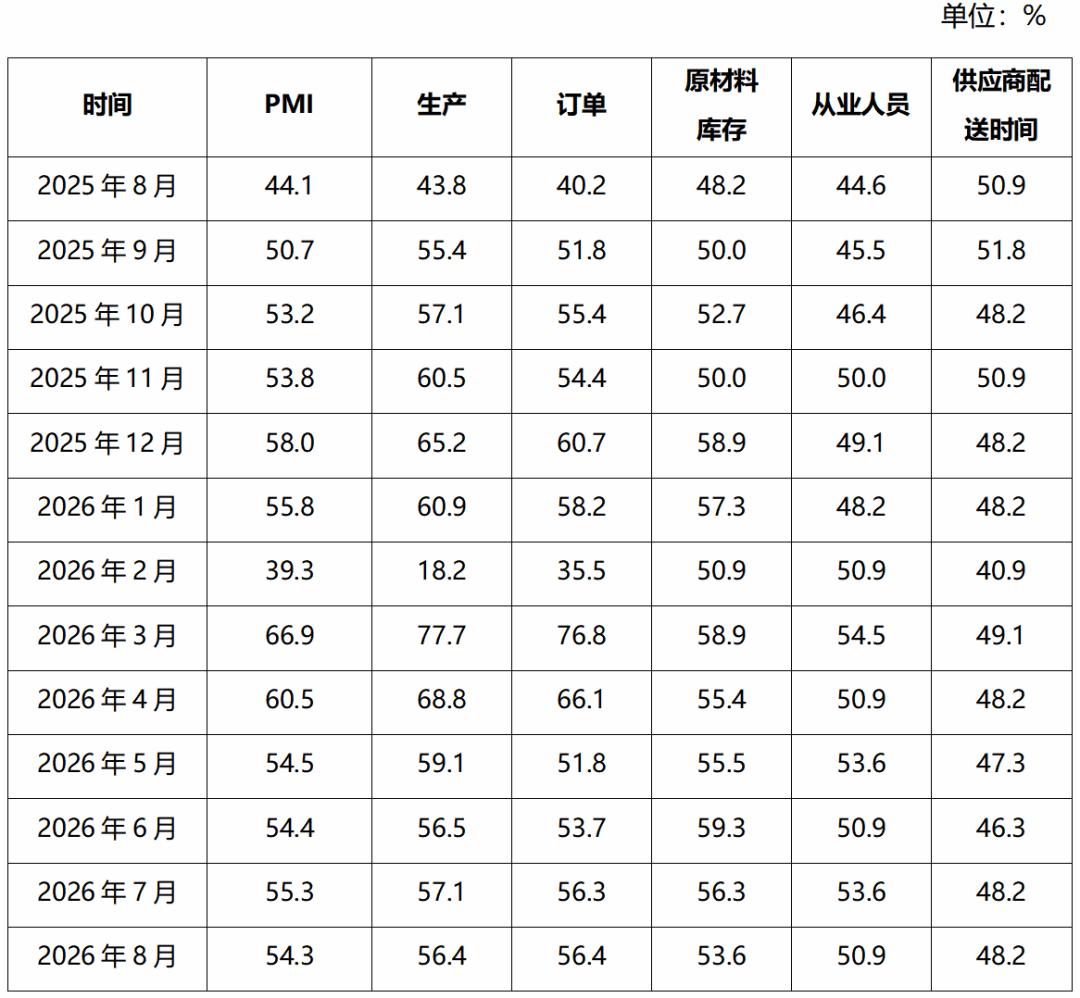
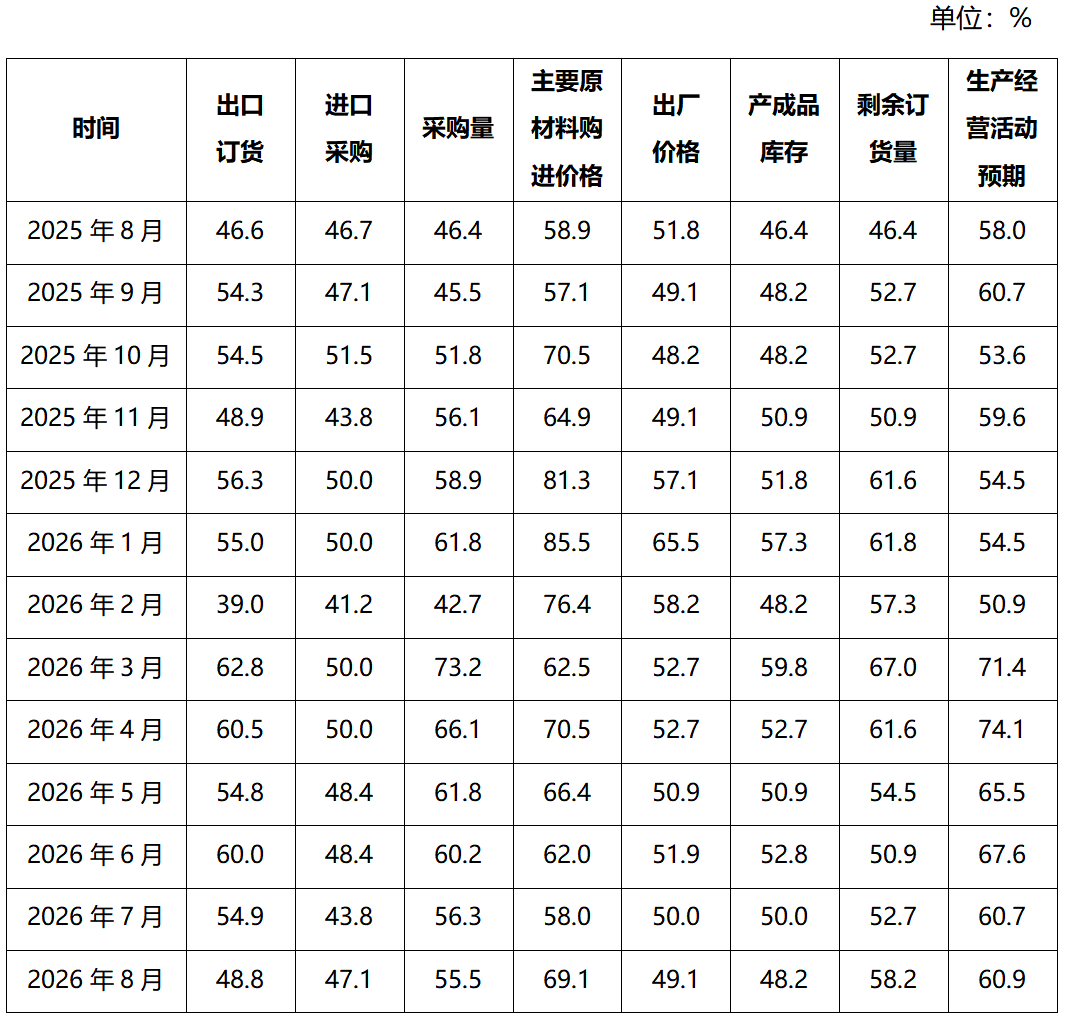
四、各月相关指数情况
表一:中小型电机行业PMI及构成指数情况
数据来源:中电协中小型电机分会,2026年8月
表二:中小型电机行业PMI其他相关指标情况
数据来源:中电协中小型电机分会,2026年8月
中国电器工业协会中小型电机分会
二〇二六年八月